Spalio mėnuo buvo įdomus. Nieko neįvyko, o diskusijų grupėse šaršalas vis tiek kilo. VMI paskelbė paaiškinimą, Booking atsiuntė laišką apie PVM, ir vėl kilo klausimų: gal registruotis jau nebereikia? O gal užtektų ištrinti PVM kodą ir viskuo pasirūpintų platforma? Deja, vienu laukeliu mažiau Booking paskyroje dar nereiškia viena mokestine prievole mažiau.
2026 m. spalį susipynė dvi temos: VMI patikslintas neįsiregistravimo pasekmių aiškinimas ir Booking pakeista komisinių sąskaitų apmokestinimo tvarka. Abi aktualios nuomotojams, tačiau registracijos prievolės nė viena nepanaikino.
Ar dirbant su Booking ir Airbnb vis dar reikia registruotis PVM mokėtoju?
Vykdant ekonominę veiklą ir perkant šių užsienio platformų paslaugas, registruotis PVM mokėtoju reikia net nepasiekus 45 000 Eur apyvartos. Galima rinktis įprastą PVM mokėtojo statusą arba, atitinkant sąlygas, smulkiojo verslo schemą (SVS) Lietuvoje.
Įsiregistravus PVM kodą reikia pateikti platformoms. Už jų paslaugas, kurioms taikomas atvirkštinis apmokestinimas, PVM apskaičiuojame, deklaruojame ir sumokame patys. Taikant SVS naudojama PVM101 deklaracija.
SVS leidžia neskaičiuoti PVM nuo savo Lietuvoje teikiamų paslaugų, kai tenkinamos jos sąlygos. Tačiau platformų komisinių PVM prievolė išlieka.
Apie registraciją plačiau rašiau straipsnyje „PVM pokyčiai ir SVS nuo gegužės 1 d. Kas keičiasi dirbant su Booking ir Airbnb?“.
Ką pakeitė VMI aiškinimas?
Anksčiau VMI aiškino, kad laiku neįsiregistravus ir nepasirinkus SVS, PVM reikia skaičiuoti ir nuo savo Lietuvoje teikiamų PVM apmokestinamų paslaugų, net neviršijus 45 000 Eur ribos. Nuomotojui tai galėjo reikšti papildomą PVM nuo apgyvendinimo paslaugų. Išimtis buvo numatyta pavėlavusiems dėl techninių kliūčių.
Dabar VMI patikslino: vien neįsiregistravimas savaime nesukuria prievolės apmokestinti savo Lietuvoje teikiamų paslaugų, jeigu apyvarta Lietuvoje neviršijo 45 000 Eur praėjusiais kalendoriniais metais, neviršija einamaisiais ir nėra kitų aplinkybių, dėl kurių SVS negalėtų būti taikoma.
Pasikeitė ne baudų dydžiai, o mokestinių pasekmių aiškinimas. Papildomo PVM nuo savo paslaugų vien dėl pavėluotos registracijos skaičiuoti nebereikia. Tačiau pats raštas nepanaikina galimų delspinigių ar atsakomybės už prievolių nevykdymą.
Jeigu vien dėl neįsiregistravimo jau sumokėjote PVM nuo savo Lietuvoje teikiamų paslaugų, VMI numato galimybę patikslinti atitinkamas FR0608 apyskaitas.
VMI pateikta informacija: https://www.vmi.lt/evmi/mokesciu-naujienos/-/asset_publisher/Ayr4qj31Q5pu/content/d-c4-97l-pvm-c4-afstatymo-71-c2-b9-straipsnio-9-dalies-nuostat-c5-b3-taikymo
Ar galima palikti PVM mokėjimą Booking?
Booking dar rugpjūčio mėnesį tsiuntė laišką, jog prašo pateikti PVM kodą. Taip pat informavo, jog nepateikus galiojančio, VIES sistemoje patikrinamo PVM kodo, nuo 2026 m. spalio 1 d. prie komisinių sąskaitų pridės 21 % PVM ir jį perves Lietuvos mokesčių administratoriui. Naudojant laiške nurodytą išmokėjimo būdą, PVM bus išskaičiuojamas iš išmokos.
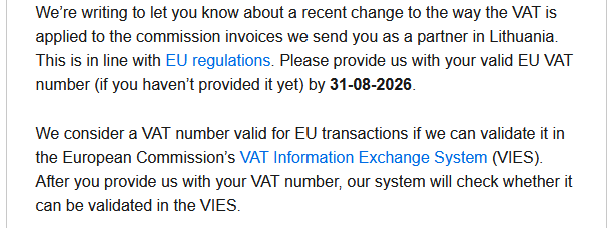
Čia kai kuriems gimė mintis: „Tai ištrinsiu PVM kodą ir tegul Booking moka už mane.“
Tačiau svarbu atkreipti dėmesį, jog Booking PRAŠO pateikti PVM kodą ir paaiškina, kaip išrašys sąskaitas, jei jo nepateiksite. Laiškas nėra pasiūlymas atsisakyti kodo ar nesiregistruoti PVM mokėtoju. Mūsų mokestinių prievolių Bookingo laiškas nekeičia.
Taigi nei naujas VMI aiškinimas, nei Booking sąskaitose atsiradęs PVM nėra pagrindas atšaukti registraciją ar ištrinti kodą. Jei prievoles jau vykdote tinkamai, šie pranešimai nesuteikia priežasties to atsisakyti.
Taigi, niekas nepasikeitė, visi dirbame, kaip dirbę, o tie, kurie dar neužsiregistravo PVM mokėtojais pagal SVS – primenu, jog vėluojate jau daugiau nei metai.
Jei straipsnis buvo naudingas – pavaišink kava. Taip prisidedi prie daugiau naudingo turinio apie trumpalaikę nuomą.